
みずほDC・iDeCoアプリ - 確定拠出年金で賢く資産形成
みずほ銀行 · ファイナンス
- 評価
- 3.8
- ダウンロード
- 100.00K
- コンテンツレーティング
- 3 歳以上
みずほDC・iDeCoアプリ - 確定拠出年金で賢く資産形成 - 説明
- アプリ名
- みずほDC・iDeCoアプリ - 確定拠出年金で賢く資産形成
- パッケージ名
- li.yapp.app61000F2B
- デベロッパー
- みずほ銀行
- カテゴリ
- ファイナンス
- 最終更新日
- 2021/06/28
- バージョン
- 13.7.0.0
みずほDC・iDeCoアプリ - 確定拠出年金で賢く資産形成 - スクリーンショット
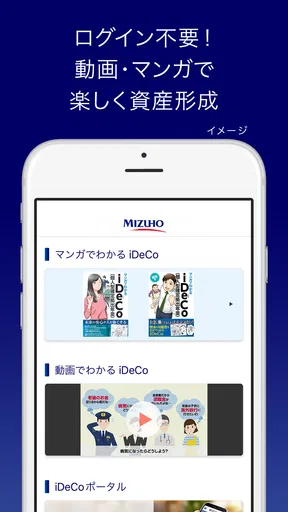
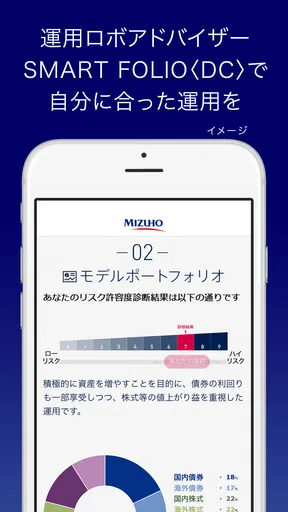
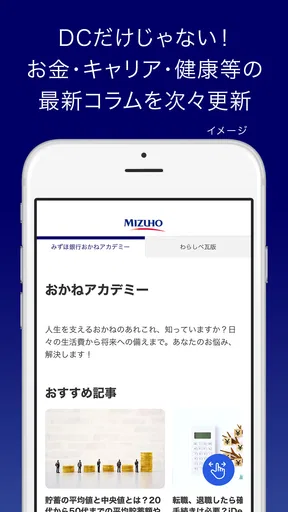
分析者 TrendiApps
老後のお金を考え始めたとき、最初に困るのは「自分の確定拠出年金が今どうなっているのか」を確認するまでの手順です。毎月の給与明細で掛金は見ても、運用状況や資産形成の進み具合まで定期的に見る人は多くありません。私は、確認の入口をできるだけ簡単にしたい人にとって、みずほDC・iDeCoアプリ - 確定拠出年金で賢く資産形成は検討しやすい専用アプリだと感じました。
このアプリは、みずほ銀行が提供するファイナンス分野のアプリです。勤務先の確定拠出年金、いわゆる企業型DCと、個人型確定拠出年金のiDeCoを対象に、資産の運用状況や老後の資産形成に役立つ情報を確認できます。銀行口座全体を管理するアプリではなく、年金資産を見るための場所として役割がはっきりしています。
無料で利用でき、対象年齢は3歳以上です。公開されている平均評価は3.8で、評価数はおよそ720件、インストール数は10万以上。2021年6月28日に公開され、現在のバージョンは13.7.0.0、利用にはOS 10以上が必要です。数字だけで優劣を決めるのではなく、自分の年金制度と確認したい内容に合うかで選ぶのがよいでしょう。
選ぶ前に見るべきポイントと、実際の使い道
私なら、まず加入先がみずほ銀行のDC・iDeCoに当たるかを確かめ、そのうえで「何を確認したら今日は十分か」を決めてから使います。たとえば、資産配分を把握する日と制度情報を読む日を分けると、画面を見続けて疲れるのを防ぎやすくなります。ここでは、導入時の期待だけでなく、続ける価値をどう見極めるかも考えていきます。
まず確認したいのは「自分の制度に対応しているか」
このアプリを選ぶとき、最初に見るべきなのは、みずほ銀行の確定拠出年金を利用しているかどうかです。企業型DCは勤務先が導入している制度なので、同じ会社員でも利用する運営管理機関が違えば、普段使うサービスも変わります。iDeCoでも、加入先や記録管理の窓口によって確認方法が異なります。
つまり、年金全般を一つにまとめるアプリとして選ぶのではなく、みずほ銀行のDC・iDeCoを確認するための専用窓口として考えるのが正確です。勤務先から案内されたサービス名や、加入時に受け取った書類を先に確認しておけば、インストール後に「自分は対象なのか」と迷いにくくなります。
反対に、銀行口座の残高、クレジットカードの利用額、投資信託、家計簿までまとめて見たい人には、目的が少しずれます。このアプリの価値は機能の多さではなく、確定拠出年金に話題を絞っている点にあります。
おすすめの記事






毎日見るより、生活の節目で使うほうが向いている
確定拠出年金は、普通預金のように一日に何度も残高を確認するものではありません。私は、給与や掛金が変わったとき、運用商品を見直したいとき、転職や退職を考えたときなど、生活の節目に開く使い方が合っていると思います。
たとえば、会社で昇給があった月に、将来の積立額を意識するために運用状況を確認する。あるいは、忙しくて半年ほど見ていなかった人が、休日に現在の資産配分を確認し、次に何を調べるかを決める。こうした短時間の点検に専用アプリは役立ちます。
ここで大切なのは、画面を見た直後に売買や配分変更を急がないことです。評価額が下がっていると不安になりますが、確定拠出年金は長期の資産形成を前提にする制度です。まず現在の配分と運用期間を確認し、変更する理由があるかを考える順番が安全です。
運用状況を見るときは、金額だけで判断しない
アプリで確認できる運用状況を見る際、私は評価額だけでなく、掛金、保有商品の割合、これまでの値動きを一緒に見ることを勧めます。評価額が増えていても、特定の商品に偏っていれば別のリスクがあります。反対に、一時的に減っていても、長期計画の範囲内なら慌てて変更する必要がない場合があります。
この確認を習慣にするための具体的な方法は、毎月の確認日を固定することです。給料日の直後など、予定に入れやすい日を決め、見る項目を「現在の資産」「掛金」「配分」の三つに限定します。毎回すべてを調べようとすると続きにくいので、異常がないかを点検する感覚で使うのが現実的です。
情報を読む目的を先に決めておく
このアプリには、老後の資産形成に役立つ情報を確認する用途もあります。私は、情報を読む前に「掛金をどう考えるか」「運用商品の配分を見直すか」「制度の基本を学び直すか」のどれを知りたいのか決めると、内容を受け取りやすいと感じます。
何となく記事を読み続けるだけでは、知識が増えても自分の行動につながりません。読んだ後に、次回確認する日を決める、配分をメモする、勤務先の制度資料を見直すなど、小さな行動を一つだけ置くのがコツです。アプリを情報収集の終点ではなく、確認のきっかけとして使う方法です。
このアプリが特に便利な人
向いているのは、みずほ銀行のDCまたはiDeCoを利用していて、パソコンを開くよりスマートフォンで状況を確認したい人です。確定拠出年金を始めたばかりで、まず資産の状態を把握したい人にも合います。専用アプリなので、家計管理アプリの中で年金情報が埋もれる心配が少なく、確認する目的を保ちやすいからです。
一方、複数の金融機関の資産を横断して比較したい人、株式や投資信託の詳細な分析を中心にしたい人、家計の収支と老後資金を一画面で管理したい人には、別の種類のサービスのほうが便利です。このアプリを使えば資産形成全体が自動的に完成するわけではなく、制度内の確認に強い道具だと理解しておく必要があります。
専用アプリならではの強み
私が最も評価しやすい点は、目的が明快なことです。一般的な銀行アプリでは預金や振込が中心になり、確定拠出年金の情報を見るために別の場所へ移動することがあります。家計簿アプリでは、年金資産を正確に扱えるとは限りません。その点、このアプリはDC・iDeCoに焦点を当てています。
この焦点の絞り方は、初心者にとっても利点です。投資に慣れていない人は、情報が多すぎると何を見ればよいか分からなくなります。まず自分の年金資産を確認し、必要な情報を読むという流れを作りやすいのは、総合金融アプリにはない使いやすさです。
また、スマートフォンで確認できることは、制度を放置しがちな人にとって実用的です。通勤中に長時間操作する必要はありません。短い時間で状況を見て、詳しい判断は落ち着いた場所で行う。この二段階の使い方が、私はこのアプリに合っていると思います。
便利さの裏側にある注意点
専用アプリである以上、情報の範囲は確定拠出年金に限られます。自分の生活費、住宅ローン、預金、他の投資まで含めた老後資金の全体像を自動で整理するものではありません。アプリを見て安心するだけでなく、表示された資産を家計全体の中で考える必要があります。
もう一つの注意点は、評価額の変化が気になりやすくなることです。スマートフォンで手軽に見られるぶん、相場が動くたびに確認したくなる人もいます。しかし、短期の変化だけで判断すると、長期運用の方針がぶれます。確認頻度を先に決め、見るたびに売買を考えないことが重要です。
ログインや本人確認など、金融サービス特有の操作を面倒に感じる人もいるでしょう。安全性を意識するほど、普段のニュースアプリのような気軽さとは違ってきます。最初の設定に時間を使う覚悟は必要ですが、一度使い方を覚えれば、紙の資料を探すより確認しやすくなる場面があります。
一般的な代替手段と比べたときの違い
代替手段としては、パソコンのウェブ画面、郵送される資料、勤務先の制度案内、家計管理アプリなどが考えられます。ウェブ画面は大きな画面で情報を確認しやすい一方、パソコンを開く習慣がない人には続きません。紙の資料は保存しやすい反面、最新の状況をすぐに見る用途には向きません。
家計管理アプリは、生活費や預金などをまとめて見る目的では強力です。しかし、確定拠出年金の運用状況を確認する専用の入口としては、このアプリのほうが分かりやすいでしょう。どちらが優れているかではなく、家計全体を見る道具と、年金資産を見る道具を分けるかどうかの違いです。
投資に慣れている人なら、複数の資産を分析できるサービスを好むかもしれません。ただし、分析機能が多いほど、確定拠出年金の基本確認から離れやすくなります。私は、まず制度内の状態を把握したい人には専用アプリを勧め、資産配分を横断的に研究したい人には別の分析手段を併用する考え方がよいと思います。
乗り換えを考える前に整理したいこと
別のアプリを使いたくなったとき、最初に考えるべきなのは「アプリを変えたい」のか、「確定拠出年金の窓口や制度を変えたい」のかです。表示画面が好みに合わないだけなら、アプリを補助的に使い、必要な分析を別の方法で行うほうが負担は小さいでしょう。
勤務先の企業型DCを利用している場合、個人の好みだけで運営管理機関を自由に変更できるとは限りません。転職や退職の際にも、資産の扱いや手続きが関係します。アプリを削除するだけで年金資産が移るわけではないため、乗り換えを考えるなら、先に制度の案内や必要な手続きを確認してください。
iDeCoについても、アプリの使い勝手と加入先の変更は別の話です。手数料、商品選択、手続きの負担など、画面以外の条件を見ずに変更すると、期待した改善にならない可能性があります。私は、まず現在のアプリで不満な点を具体的に書き出し、それが表示方法の問題なのか、制度そのものの問題なのかを分けることを勧めます。
使い始める前に用意しておきたいもの
初回利用では、自分が企業型DCを使っているのか、iDeCoを使っているのかを把握しておくと進めやすくなります。加入時の案内、勤務先からの資料、年金に関する通知などを手元に置いておけば、入力や確認で迷いにくくなります。登録情報を適当に入力するのではなく、書類と照らし合わせながら進めるのが安心です。
スマートフォンを買い替える予定がある人は、ログイン情報や再設定に必要な情報を安全な方法で管理しておきましょう。金融アプリでは、端末変更をきっかけにアクセス方法が分からなくなると、確認したいときに使えません。パスワードを画面のメモや他人が見られる場所に残すのは避け、公式の案内に沿って管理してください。
日常で役立つ具体的な使い方
現実的な場面として、仕事が忙しく、半年ほどDCを確認していない会社員を考えてみます。休日の朝にアプリを開き、現在の資産状況と配分を確認します。そこで大きな変更をすぐ決めるのではなく、掛金や商品構成をメモし、勤務先から受け取った制度資料と見比べます。
次に、老後までの期間、自分がどの程度の値動きに耐えられるかを考えます。分からない点があれば、アプリ内の資産形成情報を読み、必要なら制度の問い合わせ先を確認します。こうすれば、数字を見て不安になるだけで終わらず、次の確認行動につなげられます。
別の使い方として、転職を考え始めたタイミングで、現在のDC資産を確認する方法もあります。転職先の制度や手続きは個別に確認が必要ですが、まず自分がどの制度を利用し、どの程度の資産を持っているかを把握しておくと、相談時に話が進みやすくなります。
評価3.8をどう受け止めるか
平均評価は3.8で、評価数はおよそ720件です。私はこの数字を、誰にでも完璧なアプリというより、用途が合う人には役立つ一方、操作性や利用環境への期待が人によって分かれるサービスとして受け止めます。
評価を見るときは、年金資産を確認できることを重視しているのか、銀行アプリのような総合的な機能を期待しているのかを分けて考えるべきです。専用アプリに対して家計簿や投資分析まで求めると、評価が低くなりやすいでしょう。逆に、DC・iDeCoの確認をスマートフォンで完結させたい人なら、評価の数字以上に実用性を感じる可能性があります。
私が勧める人、勧めない人
私は、みずほ銀行の企業型DCまたはiDeCoを利用していて、これまで年金資産を確認する機会が少なかった人に勧めます。無料で始められ、専用の確認場所を持てるため、老後資金を考える最初の一歩として使いやすいからです。特に、紙の資料を保管したまま見返さない人には、スマートフォンから確認できる点が大きな利点になります。
一方、みずほ銀行の対象制度を使っていない人、複数の金融機関をまとめた資産管理を最優先する人、詳細な投資分析を一つのアプリで行いたい人には、第一候補になりません。自分の目的が「確定拠出年金の状態を確認する」ではなく、「家計と投資を総合的に管理する」なら、別のカテゴリーのサービスのほうが合っています。
結論として、最初に試す価値はあるか
私の結論は、対象制度を利用しているなら、まず試す価値があるというものです。年金資産を放置しないための確認習慣を作るという目的に対して、専用アプリという設計は分かりやすく、無料で始められる点も判断しやすいところです。
ただし、これだけで老後の資産形成が完了するわけではありません。表示された数字を家計全体と照らし合わせ、運用商品の内容やリスクを理解し、必要に応じて制度の案内を確認することが大切です。アプリは判断を代わりに行うものではなく、判断に必要な状況を見えるようにする道具です。
私は、最初の利用日に資産状況を確認し、次回の確認日を決めるところまで行う使い方をおすすめします。その後、数か月ごとに配分や掛金を見直す材料として使い、必要なら家計管理アプリやウェブの詳しい情報を組み合わせる。この役割分担なら、専用性という強みを活かしながら、物足りなさも補えます。
みずほ銀行のDC・iDeCo利用者で、年金の確認を後回しにしていた人には、日常の中に点検の習慣を置くための現実的な選択肢です。反対に、資産全体の分析や金融サービスの一括管理を求める人は、別の道具を選んだほうが満足しやすいでしょう。自分が必要としているのが「複雑な分析」なのか「確定拠出年金を忘れず確認する入口」なのかを決めれば、このアプリを使うべきかどうかはかなり判断しやすくなります。
みずほDC・iDeCoアプリ - 確定拠出年金で賢く資産形成に関するよくある質問
みずほDC・iDeCoアプリは、どのような人に向いていますか?
みずほDC・iDeCoアプリは、みずほ銀行の企業型確定拠出年金(DC)や個人型確定拠出年金(iDeCo)を利用している人、または運用状況をスマートフォンで手軽に確認したい人に向いています。残高や運用商品の状況を確認しながら、将来の資産形成を考えたい場合に便利です。ただし、利用できる機能は加入している制度や契約内容によって異なるため、対象者かどうかを事前に確認することをおすすめします。
アプリで残高や運用状況を確認できますか?
はい、ログイン後に確定拠出年金の資産残高、評価損益、運用商品の配分状況などを確認できます。スマートフォンからすぐに情報を見られるため、郵送書類を待たずに現在の運用状況を把握しやすい点が魅力です。ただし、表示される情報の更新タイミングによっては、最新の掛金反映や売買結果がすぐに表示されない場合があります。重要な手続きの前には、画面の案内や公式サイトの情報も確認してください。
アプリから運用商品の変更や配分変更はできますか?
加入している確定拠出年金の制度や利用者の権限によって異なりますが、運用商品の選択、掛金の配分変更、商品の預け替えなどに関する手続きを進められる場合があります。操作画面では商品の情報や注意事項を確認しながら手続きを行いますが、変更後の運用成果が保証されるわけではありません。手続き前には手数料、リスク、元本割れの可能性、反映までの期間を十分に確認しましょう。
ログインできない場合やパスワードを忘れた場合はどうすればよいですか?
ログインIDやパスワードを忘れた場合は、アプリ内またはログイン画面に表示される再発行・照会の案内を確認してください。入力を何度も間違えると、セキュリティ対策によってアカウントが一時的に利用できなくなる可能性があります。登録情報の確認や本人確認が必要になることもあるため、解決しない場合は、確定拠出年金の専用窓口や公式サポートへ問い合わせるのが安全です。第三者にログイン情報を伝えないことも重要です。
利用料金や通信環境について注意することはありますか?
アプリ自体は無料でダウンロードできる場合がありますが、確定拠出年金の運用には商品ごとの信託報酬や管理費用などが発生することがあります。また、アプリの利用にはインターネット通信が必要で、通信料は利用者の負担となる場合があります。外出先で頻繁に残高を確認すると、モバイルデータ通信量が増える可能性もあります。公式ストアの最新情報、利用規約、制度ごとの手数料を確認してから利用してください。
みずほDC・iDeCoアプリ - 確定拠出年金で賢く資産形成 メリットとデメリット
メリット
- 運用商品の確認や掛金状況をスマホで手軽にチェックできる
- 老後資金の運用状況を定期的に把握しやすい
- iDeCoに関する情報をアプリ内で確認できる
- 外出先でも資産残高や評価損益を確認できる
- 紙の資料を探さず必要な情報へアクセスできる
デメリット
- みずほ銀行の確定拠出年金利用者向けで対象者が限られる
- 投資初心者には運用商品の違いが分かりにくい場合がある
- 相場変動時は評価額の変化が不安につながりやすい
- アプリだけで掛金制度や税制を完全に理解するのは難しい
- 利用にはログイン情報や加入者向けの登録手続きが必要
実際のユーザーによる評価
3.8
721.00件の評価
- 543%
- 422%
- 322%
- 21%
- 112%


